
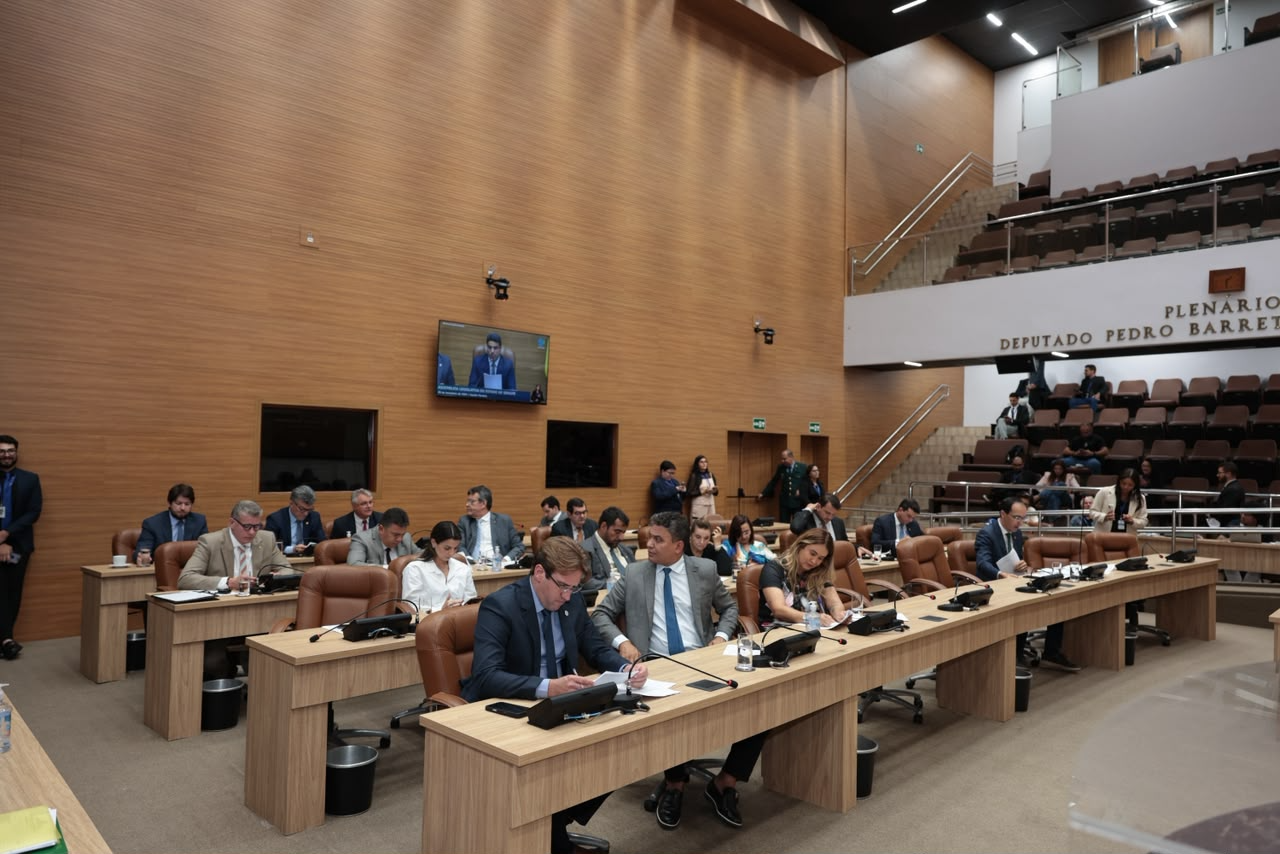
O Legislativo de Sergipe aprovou por unanimidade o PL 219/2026, que estabelece limites percentuais e gradação para multas do ICMS. O texto prevê benefícios para denúncia espontânea e regularização prévia.
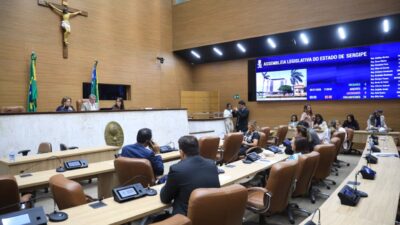
A Assembleia Legislativa de Sergipe aprovou, nesta quinta-feira, 5 de novembro de 2026, o Projeto de Lei nº 219/2026, que atualiza as regras para aplicação de multas relativas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS) no estado. A mudança vai alterar critérios de graduação das penalidades, trazendo limites percentuais definidos para diferentes condutas e previsão de benefícios em casos de denúncia espontânea e regularização prévia.
A proposta foi aprovada por unanimidade em sessão extraordinária e foi encaminhada pelo Poder Executivo. Segundo a justificativa apresentada ao Legislativo, a revisão busca adequar a legislação estadual às modificações promovidas no Código Tributário Nacional (CTN) pela Lei Complementar Federal nº 236, de 4 de setembro de 2026, que atualizou parâmetros nacionais para sanções tributárias e procedimentos administrativos fiscais.
Principais pontos aprovados
- Limite geral de multas: estabelecido em 75% do valor do tributo ou crédito fiscal para determinadas penalidades;
- Prática dolosa (fraude, sonegação ou conluio): multa poderá alcançar 100% da base de cálculo;
- Reincidência específica: multa poderá chegar a 150% da base de cálculo, conforme critérios previstos na proposta;
- Concomitância de agravantes: quando houver simultaneamente reincidência e prática dolosa, prevalecerá o percentual de 150%;
- Multa de mora: prevista alteração para 4% ao mês, calculada proporcionalmente aos dias de atraso (pro rata die), limitada a 20% do valor atualizado do imposto.
O projeto promoveu mudanças em dispositivos do artigo 72 da legislação estadual, abrangendo infrações e penalidades relacionadas ao ICMS, como irregularidades no recolhimento do imposto, utilização indevida de créditos fiscais, transferência irregular de créditos e descumprimento de obrigações tributárias. Também houve adequações ao artigo 69 (denúncia espontânea), ao artigo 73 e referência à redação do artigo 138 do CTN, que trata da extensão dos efeitos da denúncia espontânea quando atendidos os requisitos legais.
Quem é afetado e como se orientar
As alterações interessam a contribuintes sujeitos ao ICMS no estado, empresas que operam com circulação de mercadorias e serviços, bem como a profissionais de contabilidade e às unidades responsáveis pela fiscalização tributária estadual. O texto aprovado trata tanto dos critérios para majoração das penalidades quanto das condições que podem afastar multas punitivas quando houver confissão e pagamento integral antes do início de procedimento fiscal.
O material legislativo não trouxe endereços, prazos de implementação nem contatos específicos. Contribuintes e contabilistas deverão acompanhar a publicação oficial da lei e os comunicados dos órgãos fiscais estaduais para obter orientações formais sobre procedimentos, prazos e eventuais normas complementares que disciplinem a aplicação prática das novas regras.
Próximo passo: com a aprovação pelo Legislativo, aguarda-se a formalização dos atos legais e eventuais normativos que detalhem a operacionalização das mudanças e os mecanismos de fiscalização e defesa administrativa previstos na nova redação.
Fonte: Alese