
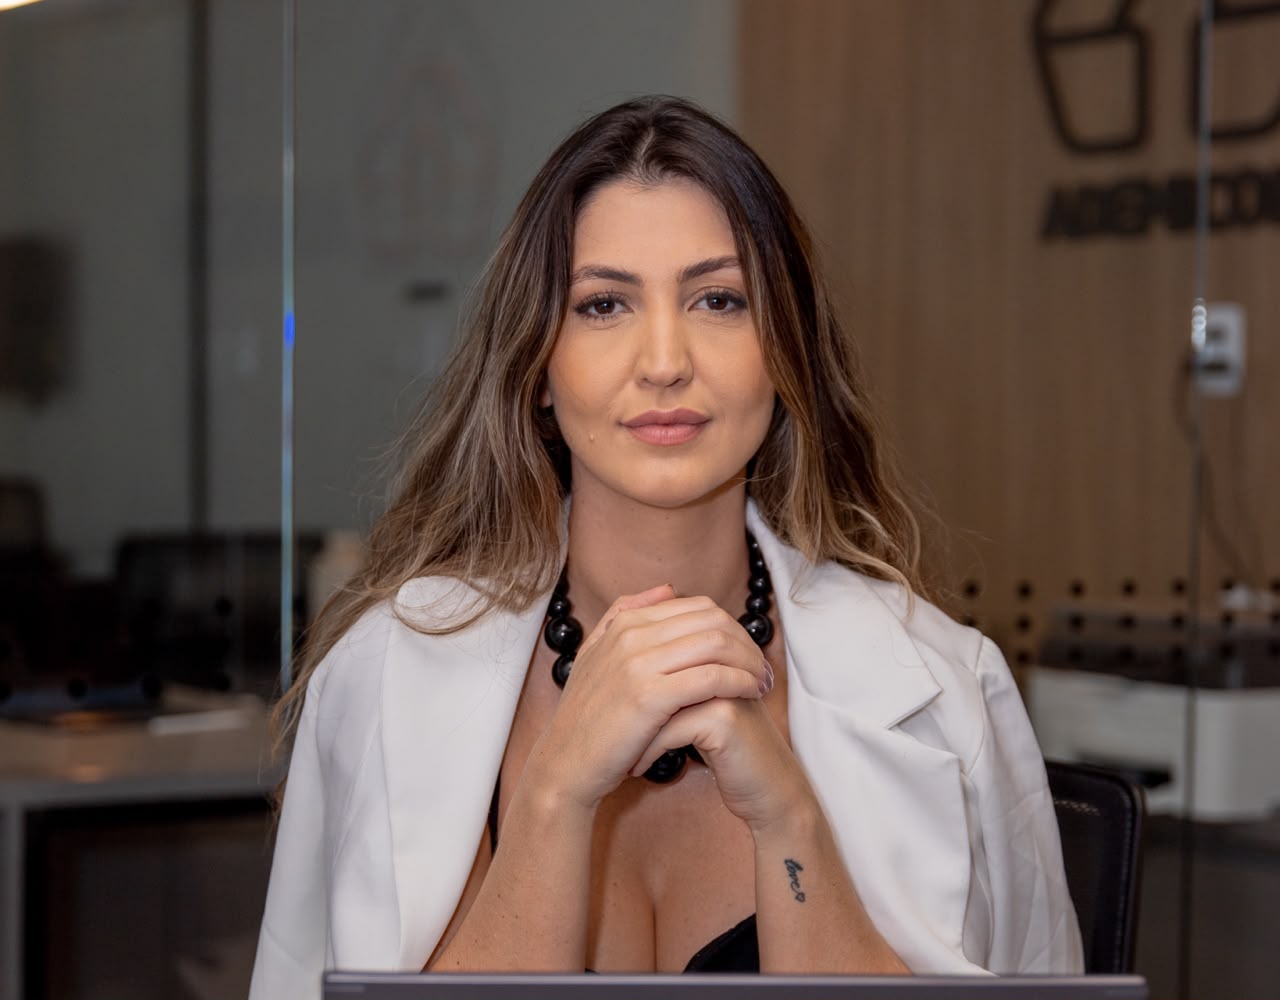
Juros de 442,4% ao ano no rotativo do cartão e de 139,8% no cheque especial, segundo dados do Banco Central de junho de 2026. Com números assim, a especialista Polianna Carrijo Campos, licenciada da Ademicon em Aracaju, faz um alerta para quem vai receber o 13º salário: antes de gastar, descubra quanto custa o seu dinheiro.
A primeira parcela do 13º salário deve ser paga até 30 de novembro, e a segunda tem prazo até 20 de dezembro.
Para Polianna Carrijo Campos, licenciada da Ademicon em Aracaju, a principal questão não é apenas decidir onde gastar o benefício, mas entender o impacto financeiro de cada escolha. “O mesmo valor pode estar te custando 400% ao ano numa dívida de cartão ou pode virar o começo de um patrimônio. A diferença está em saber quanto cada real custa”, explica.
Dívida cara primeiro
O primeiro passo, segundo a especialista, é identificar as dívidas com juros mais altos. Dados do Banco Central referentes a junho de 2026 apontam que a taxa média do rotativo do cartão de crédito chegou a 442,4% ao ano, e a do cheque especial, a 139,8%. Nesse cenário, usar o 13º para reduzir ou quitar essas dívidas pode representar uma economia significativa.
“Quem paga a dívida do cartão com o 13º está fazendo o melhor investimento possível naquele momento”, afirma Polianna, reforçando que a prioridade deve ser a dívida com maior custo.
Reserva para imprevistos
Para quem já está com as contas equilibradas, a orientação é formar uma reserva de emergência, para que imprevistos como despesas com saúde ou manutenção do carro não virem novas dívidas. O ideal é que esse dinheiro fique em uma aplicação de baixo risco e fácil resgate, de acordo com a realidade financeira de cada pessoa.
Imóvel e patrimônio
Superadas essas etapas, o dinheiro extra pode ajudar em objetivos de médio e longo prazo, como a compra de um imóvel ou a construção de patrimônio. Polianna explica que há diferentes caminhos, entre eles a compra à vista, o financiamento e o consórcio, cada um com custos, prazos e características próprias. No caso do consórcio, não há cobrança de juros, mas existe taxa de administração, e a contemplação ocorre por sorteio ou lance, sem data garantida.
O 13º também pode ser usado como lance em um consórcio imobiliário, para tentar antecipar a contemplação, ou para ajudar no pagamento das parcelas. Ainda assim, a especialista reforça que nenhuma modalidade deve ser escolhida sem análise individualizada. “Nosso atendimento é consultivo. Assim, levando em consideração a realidade de cada cliente, chegamos na melhor opção para o seu momento de vida”, destaca.
Para Polianna, o maior erro é decidir apenas pelo impulso de consumo típico do fim de ano. Mais importante do que escolher um produto financeiro é entender o objetivo e comparar as alternativas. “Ninguém acorda querendo contratar um consórcio, financiamento ou aplicação. A gente quer a casa, a tranquilidade, o futuro dos filhos. O produto é só o caminho, e o melhor caminho é o mais barato para chegar lá”, conclui.
Sobre a especialista
Polianna Carrijo Campos é licenciada da Ademicon em Aracaju e tem trajetória nos setores de telecomunicações, planos de saúde e planejamento patrimonial. Atualmente, desenvolve um trabalho voltado à educação financeira e ao uso estratégico do consórcio na construção de patrimônio. Sua unidade recebeu a classificação interna Rating A da rede Ademicon, reconhecimento ligado ao desempenho dentro da própria rede. Ela também foi palestrante convidada de um evento da XP Investimentos sobre investimento imobiliário em Aracaju e desenvolve um projeto voltado ao acesso de investidores brasileiros ao mercado imobiliário dos Estados Unidos.
Com informações da assessoria